湯目健一郎[都市未来総合研究所]
事業法人や個人へ
拡がるPM会社の受託機会
OVERVIEW|2027年、PM事業者のテーマ(試し読み版)
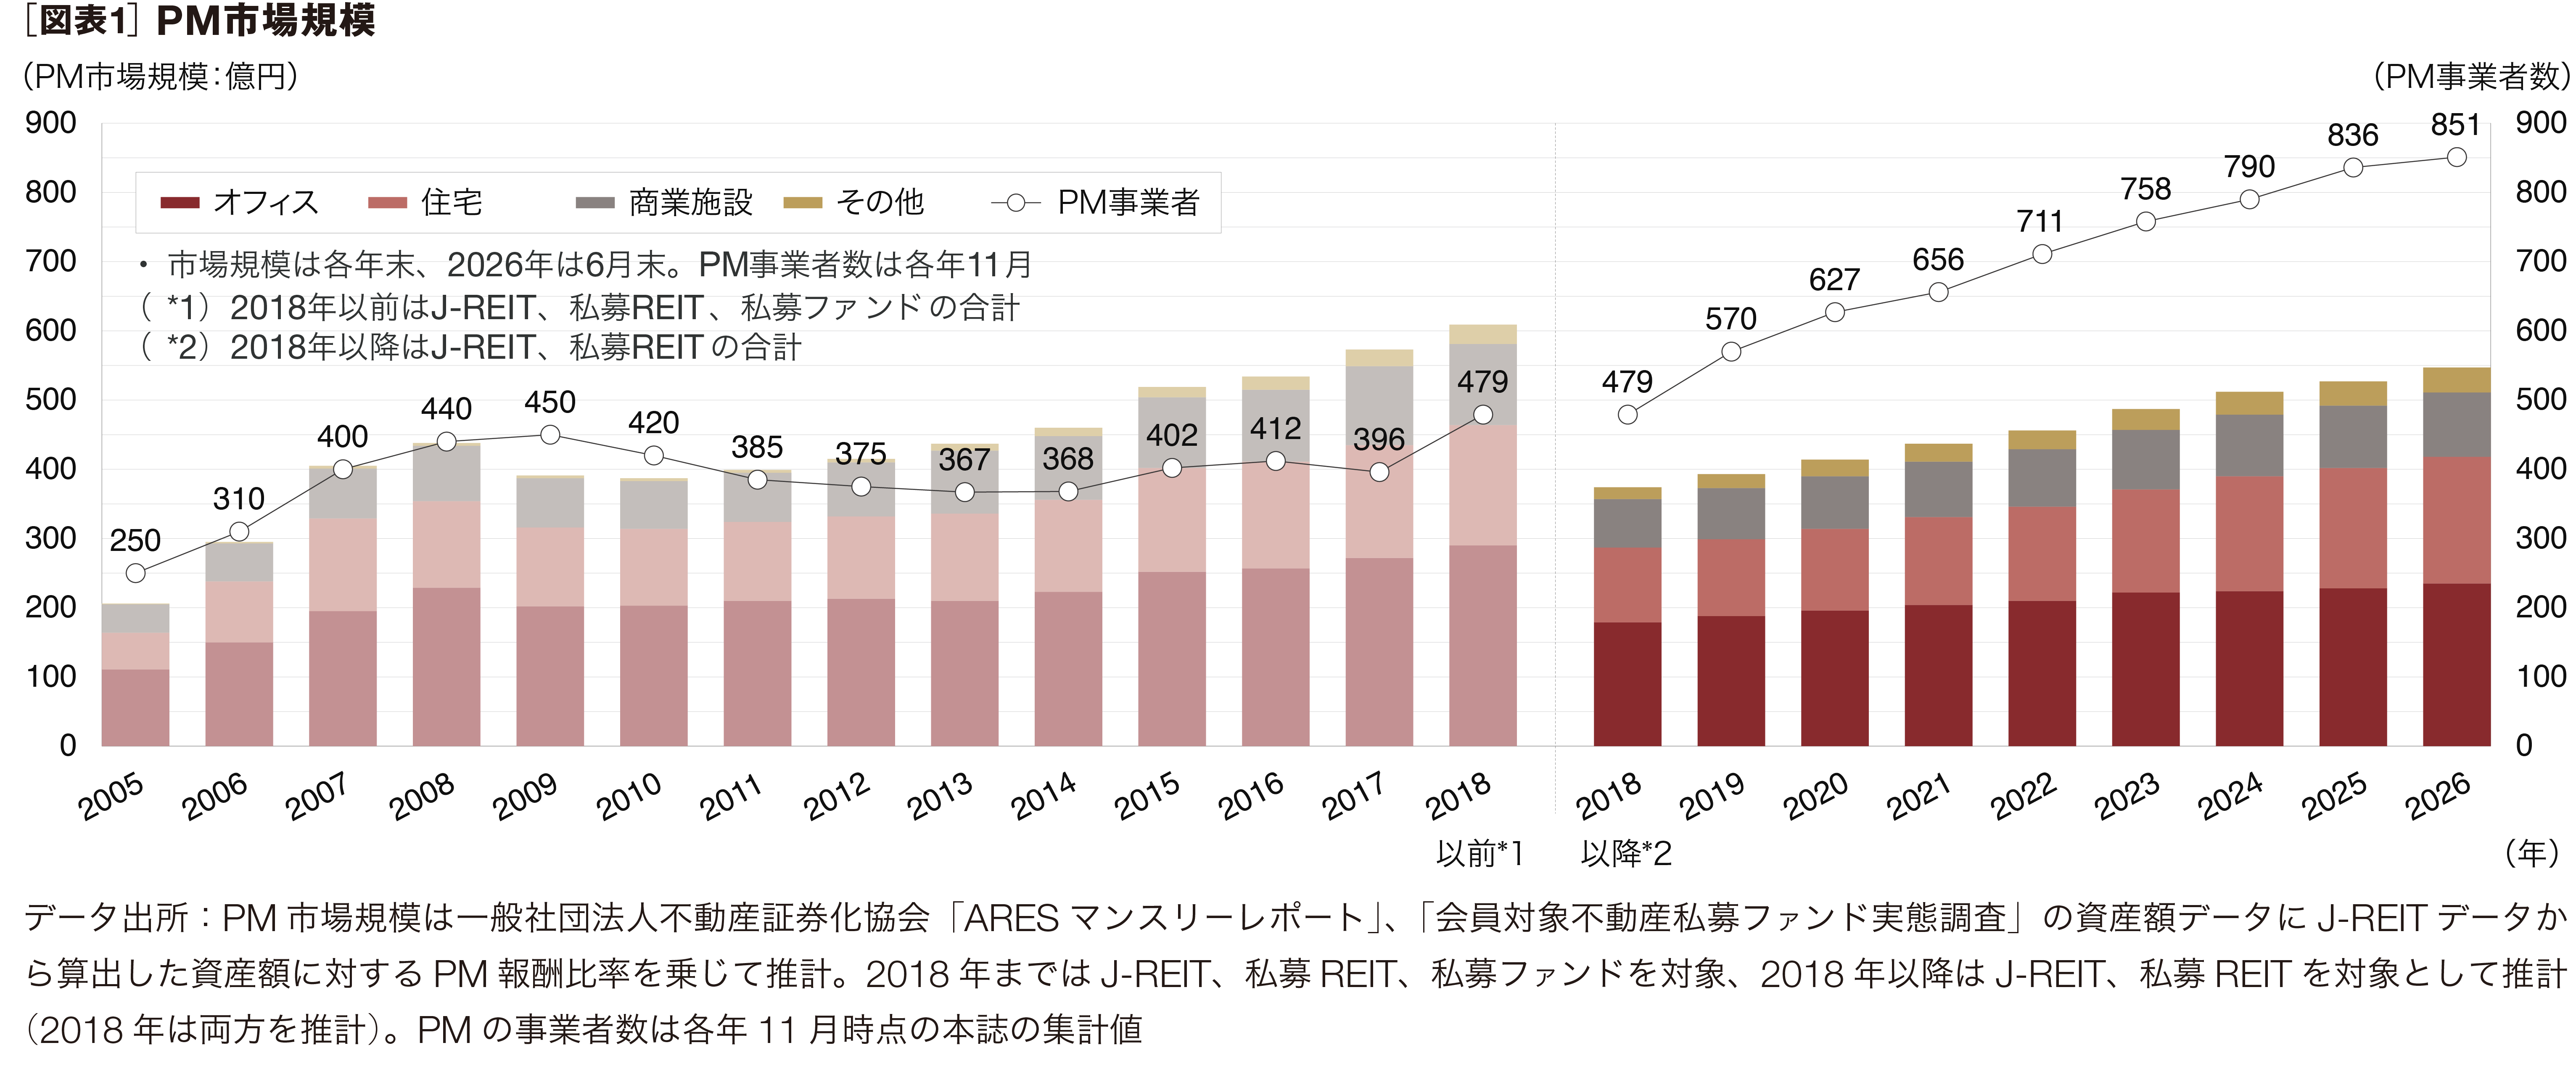
国内投資市場の成長でPM受託機会は拡大している。これを背景にPM事業者数も増加基調で推移[図表1]している。
投資市場の成長は、同時に投資対象アセットの多様化、運営ニーズの細分化を促しており、これに呼応して様々なバックグラウンドや専門性を持つ企業がPMマーケットに参入する傾向も示唆している。
売買取引が活発 PM新規受託機会に直結
PM受託機会は増加している。その背景は堅調な不動産投資需要にある。昨今の金利上昇とインフレによる利払い負担増と賃貸コスト増といったネガティブ要因はあるものの、金融機関からの資金調達環境は依然緩和的であることに加え、コロナ禍後の需給バランスの改善とインフレ経済に連動した賃料上昇期待の高まり※を受け、投資需要は伸び続けている。
※賃料は需給バランスや賃料原資となるテナントの収益構造で決定される面も強く、インフレ耐性はアセットやエリアによって一様ではないことには留意が必要
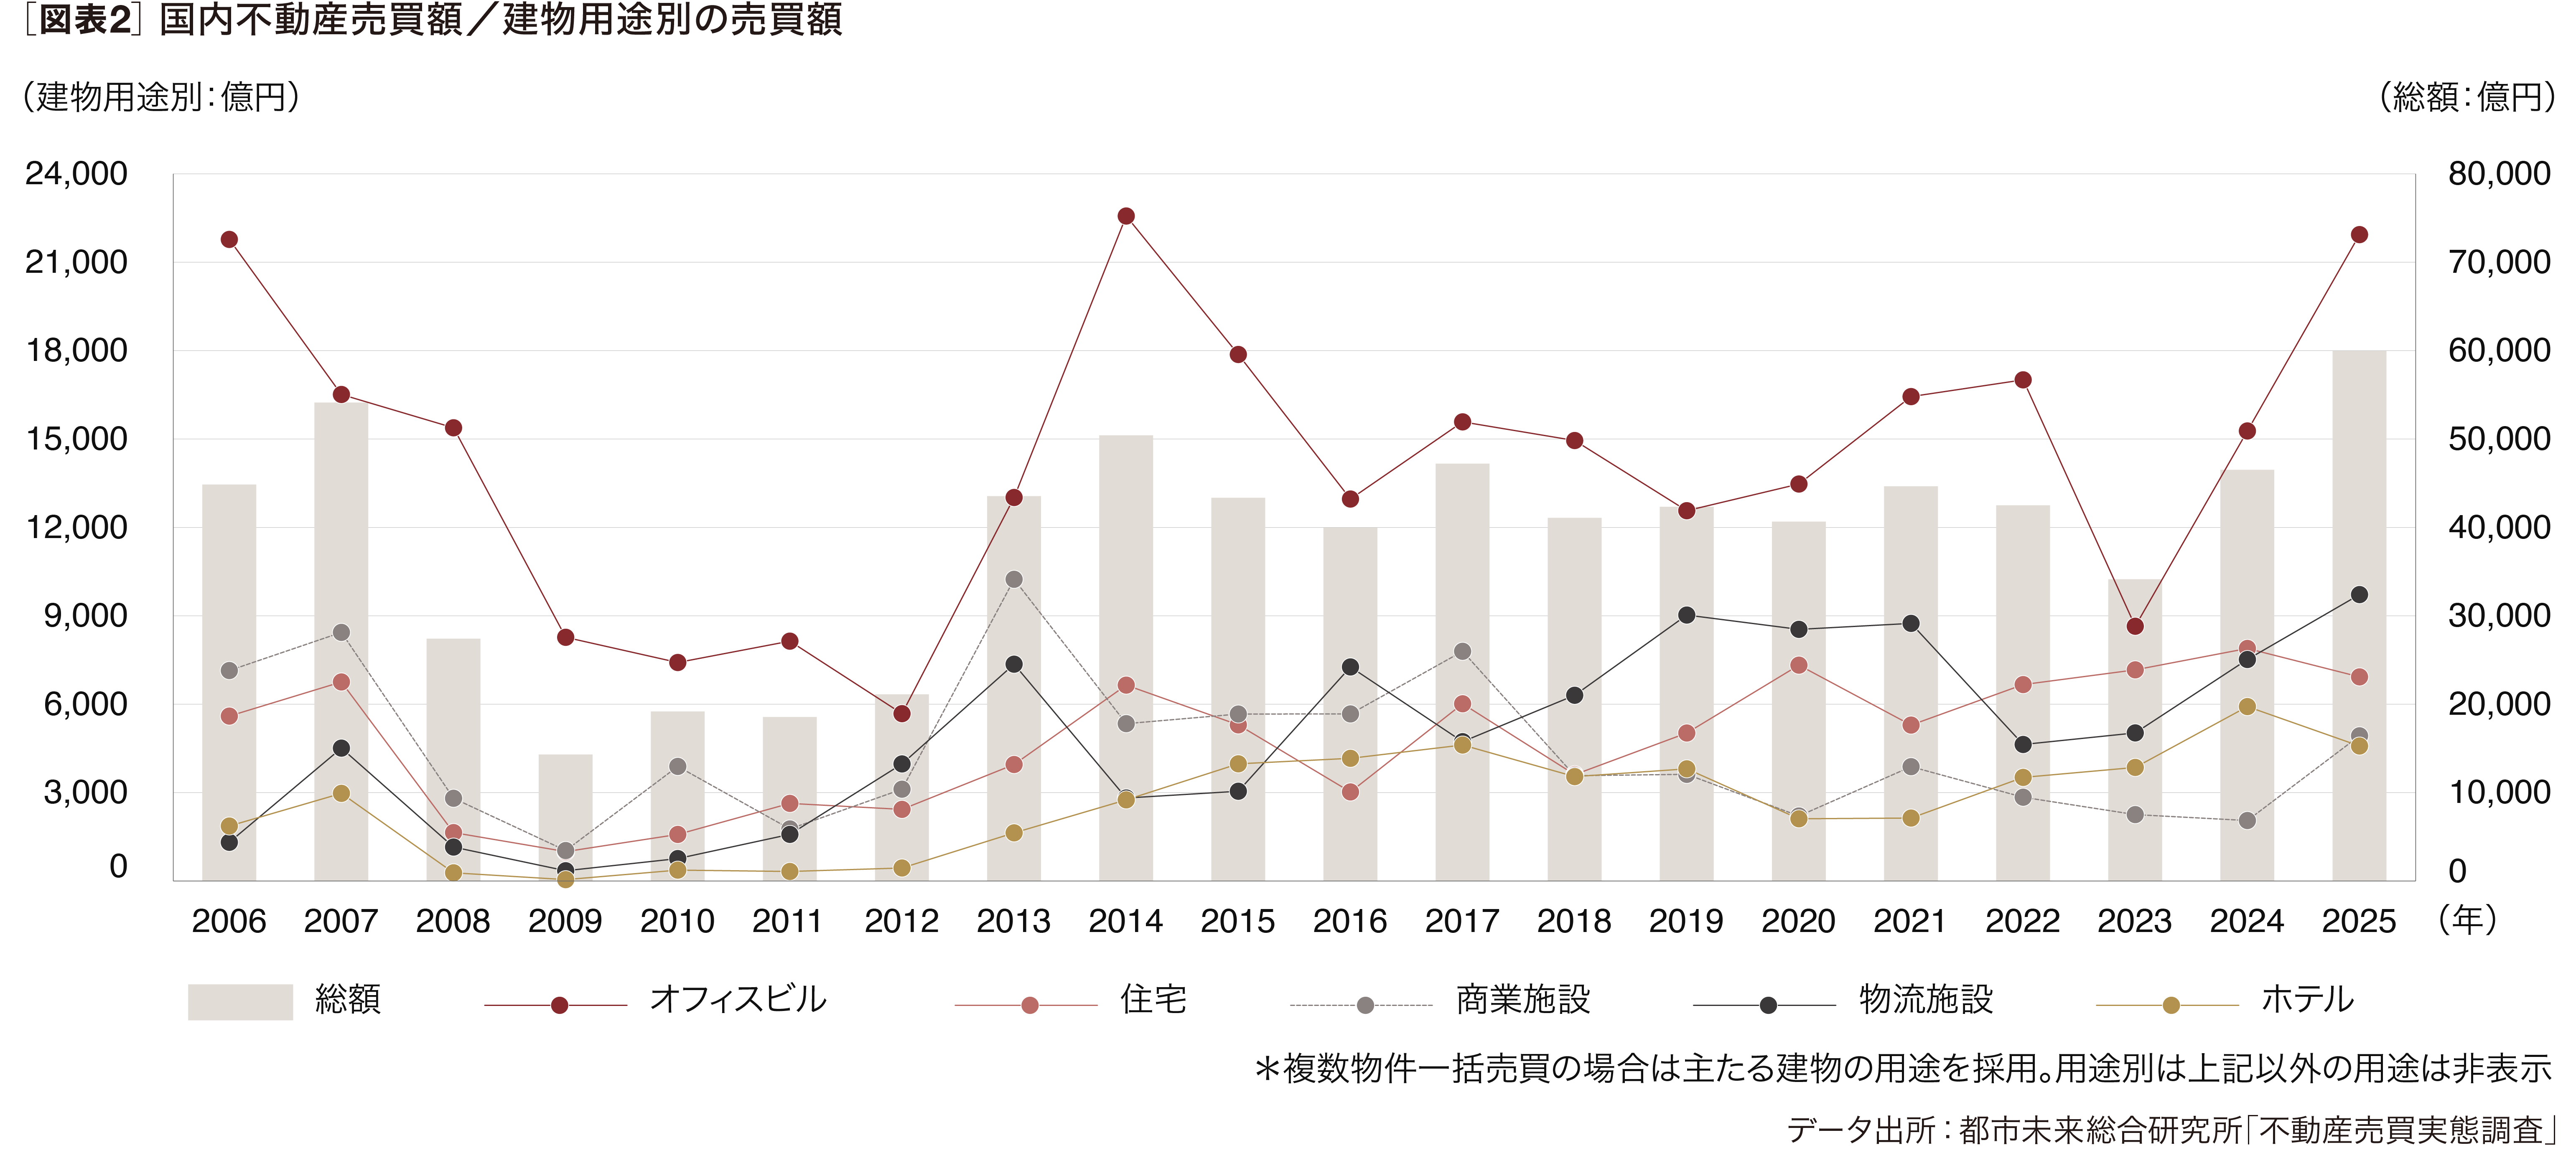
実際に、不動産売買取引額は、過去最高額を記録している。建物用途別では、オフィスビル、住宅、物流施設、ホテルなど賃料上昇期待が強いタイプに増加基調がみてとれる[図表2]。とりわけオフィスビルは、力強い出社回帰の流れを受け急回復。新型コロナの流行時に喧伝されていた「オフィス不要論」はもはや耳にすることがなくなってきている。
PM受託先発掘に向けたマーケティング戦略
ここ数年、事業法人や個人(富裕層)の間で不動産運用環境が変化している。前者においてはコーポレートガバナンス改革やリース会計基準の見直しの流れが、後者においては課税の公平性を念頭に置いた税制改正の動きなどが影響している。
この2つの環境変化には、PM会社にとって、新規受託先の掘り起こし、受託先への新規提案を発想するうえで、ヒントを見出すことができる。
〇事業法人
東証の要請で事業法人の売却ニーズ強まる
国内不動産売買市場ではこの2年の間、事業法人による不動産売却額が高水準で推移している。その背景となるのは2023年に公表された東証の資本コストや株価を意識した経営の要請とアクティビストの活発化である。上場企業グループでは企業価値向上につながる資産効率向上や成長投資を重視する志向が強まり、その一手段として(後者は成長投資の原資確保のため)、不動産売却が選択肢となっている状況にある。
本年7月に公表されたコーポレートガバナンス・コード改訂版においても「金融資産や実物資産等の経営資源を成長投資等に有効活用できているかを不断に検証を行うべき」と明記され、事業法人への不動産売却圧力が強まる可能性がある。
事業法人による不動産売却では、本業と関係が薄い収益不動産の売却やアセットライト化の一環として事業用不動産のセール・アンド・リースバック(S&L)が目立ってきており、PM受託ターゲットとして注目される。
事業法人が所有する収益不動産や事業用不動産がこれまで自社管理されていた場合は、収益向上やコスト削減、計画的保全によるライフサイクルコスト(LCC)最小化などで改善余地が大きい可能性がある。不動産ファンド物件などプロが運用する物件と異なって、PM事業者のノウハウを存分に発揮できるチャンスがあると考えられる。
新リース会計基準で多店舗企業の出退店に機会
2027年4月から上場企業等に適用される新リース会計基準では、不動産の賃借は原則オンバランスされ、自己資本比率やROAなどの財務指標が数値上悪化するケースがある……
≪続きは本誌で≫
湯目 健一郎氏
都市未来総合研究所 主席研究員
1992年東北大学大学院建築学専攻修了後、ゼネコン、信託銀行、一般事業会社(不動産開発プロジェクト担当)等を経て、都市未来総合研究所入社。一般事業会社の不動産有効利用支援業務、オフィス需要予測等の不動産マーケット調査等を担当。PM業務については実務全般に詳しい。