PM会社の実態と事業動向
232社のアンケート分析
DATA|PM業界の現状(試し読み版)
試し読み版では、本誌に掲載している分析結果や図表を一部抜粋のうえ掲載。
本誌では、PM会社受託面積ランキングの完全版や、取扱い物件タイプの分布、PM担当者の配置状況・人数ランキングなど、多岐にわたる情報をより詳しく分析する。
全体動向:
全タイプで受託面積増、大手は2年間で8.3%シェア増
2026年のアンケート調査では、232社からの回答を得た。前年比で16社増となり、過去最も多い2024年の233社に迫る数値になった。
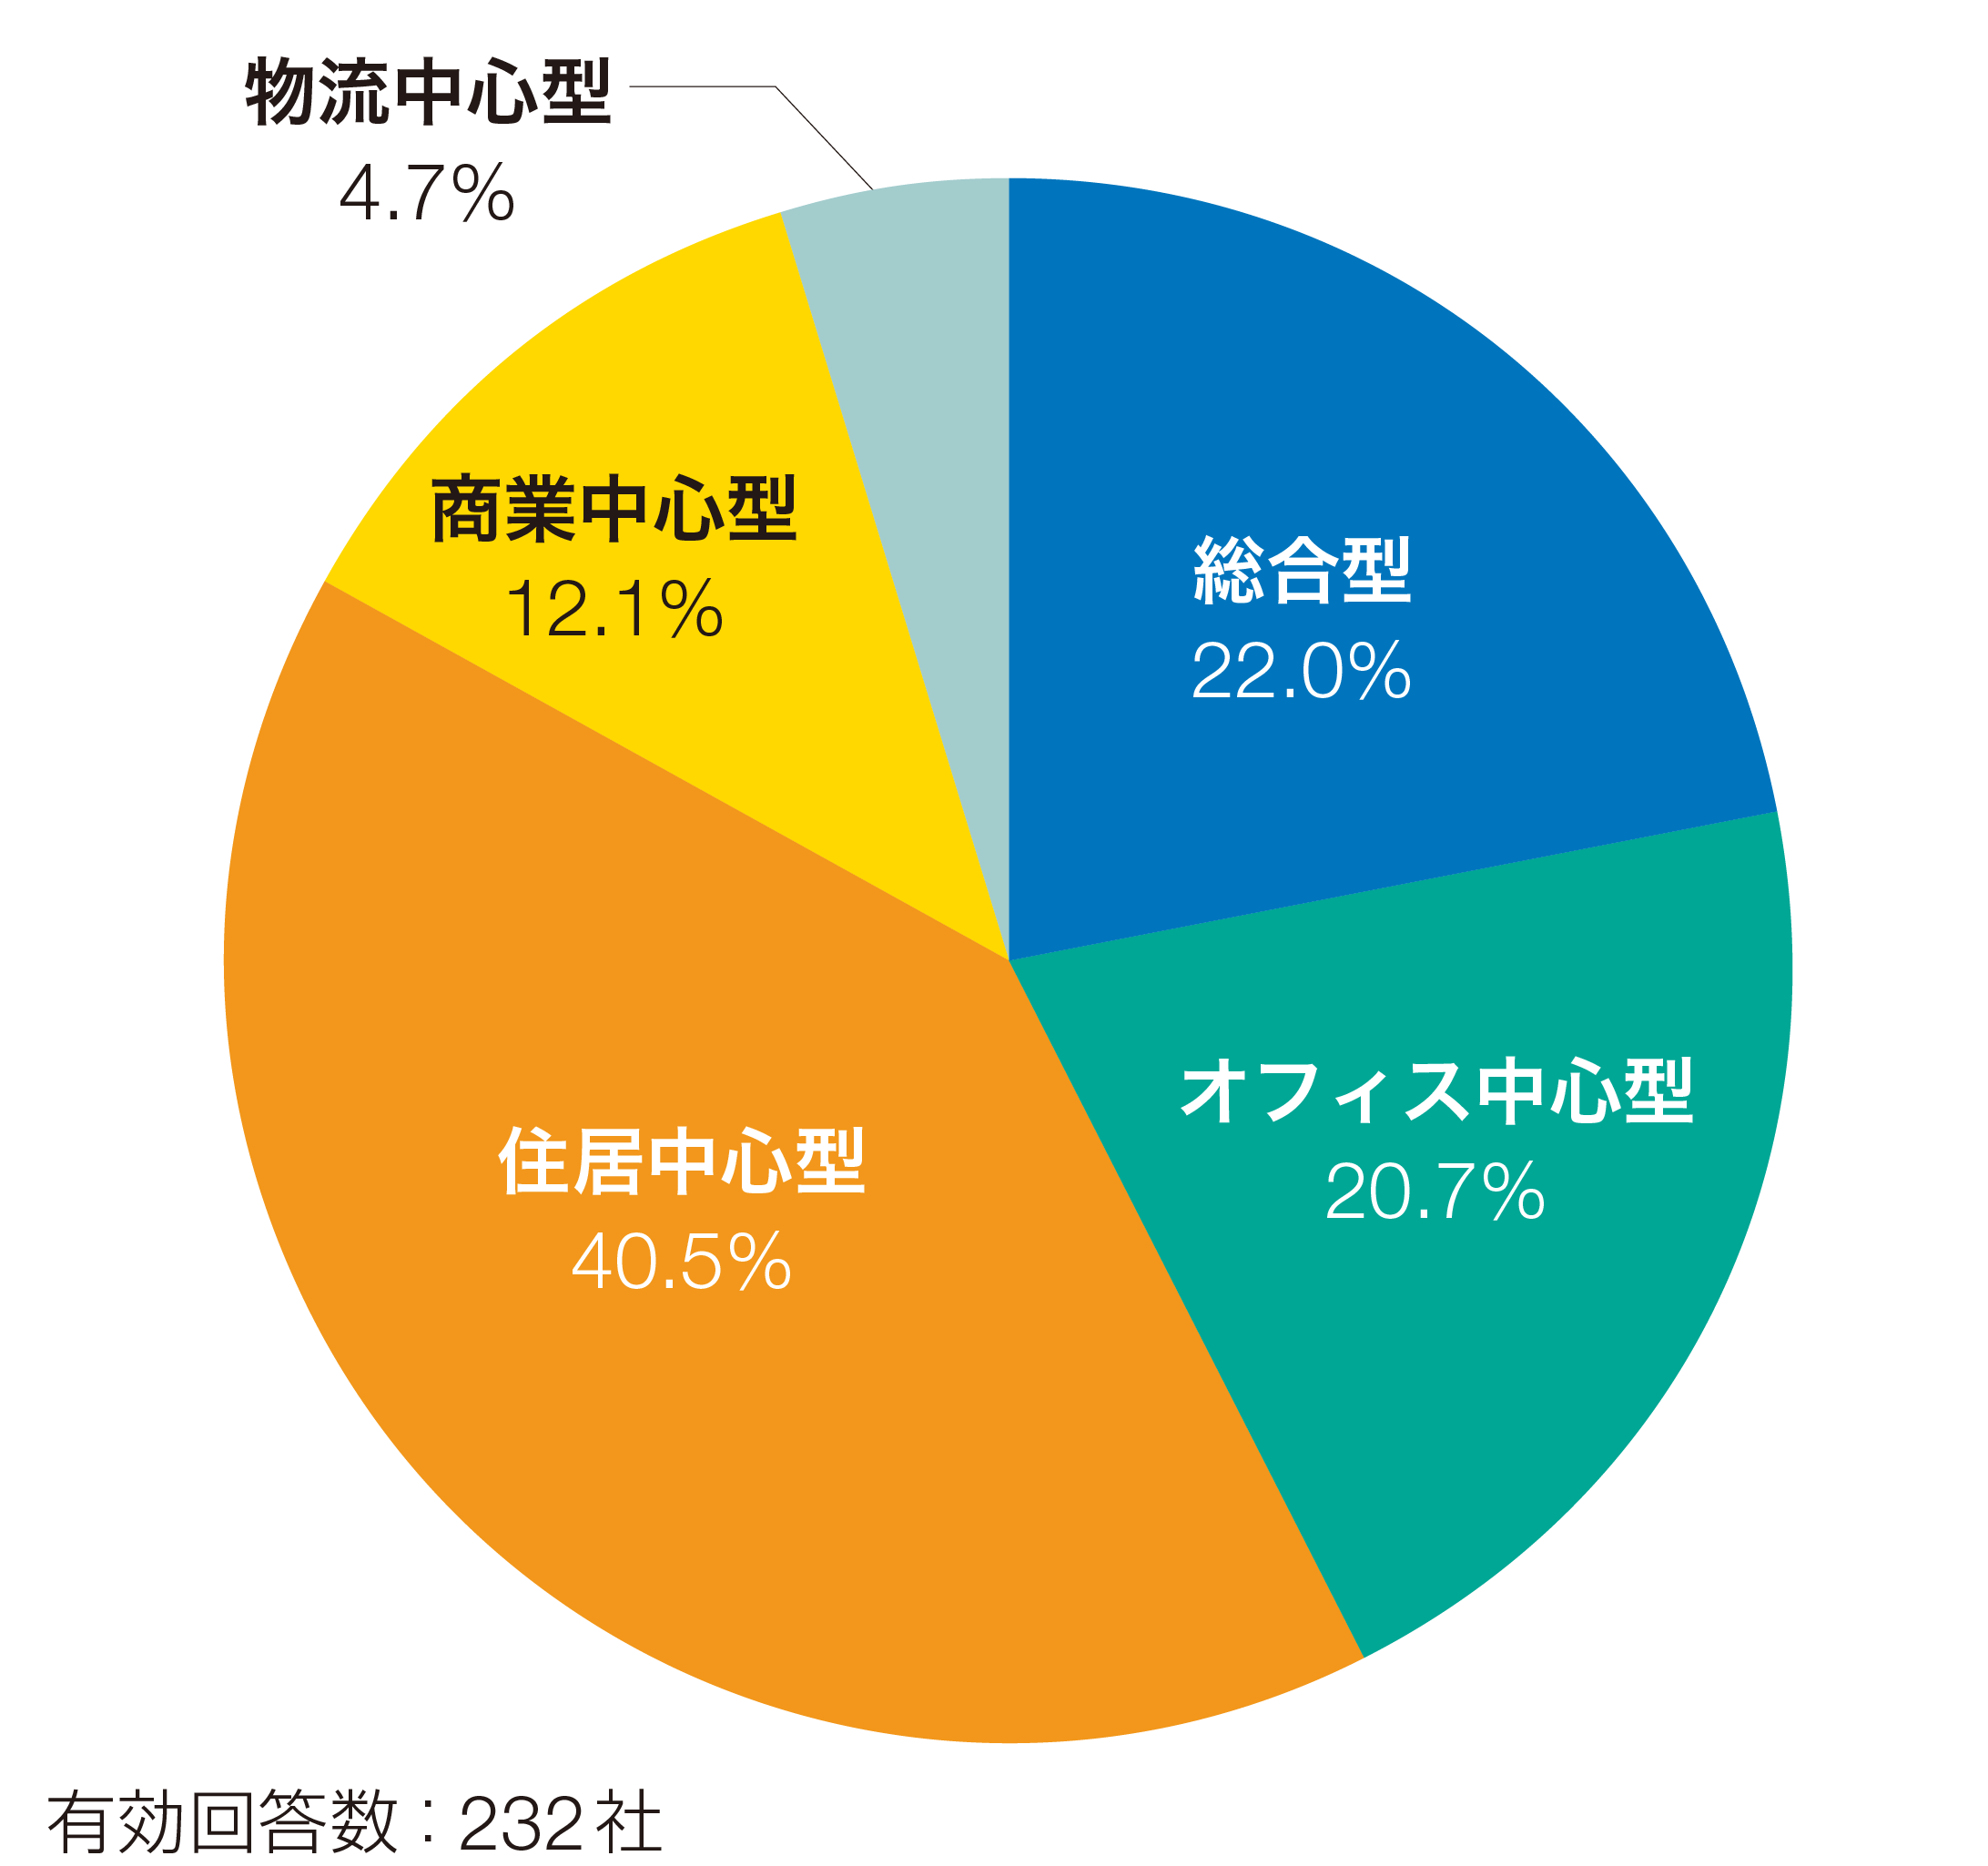
[図表]はPM会社をタイプ別に分類したものである。なお、例年同様、下記の方法で分類を行っている。
[図表]PM会社の位置付け
PM会社のタイプ分類
オフィス中心型:受託面積の70%以上がオフィスビル
住居中心型:受託面積の60%以上が住居
商業中心型:受託面積の70%以上が商業施設
物流中心型:受託面積の70%以上が物流施設
総合型:受託面積が上記に示した基準以外
アンケートで回答をいただいた会社数では、住居中心型が40.5%を占め、次いで総合型22.0%、オフィス中心型20.7%、商業中心型12.1%、物流中心型4.7%となっている。これらの比率は過去数年の間大きく変わっていない。
2026年と2025年の受託面積をPMのタイプ別に比較する(受託戸数による調査を行っている住居中心型を除く)と、2026年の受託面積は前年比108.8%で、全タイプで前年を上回っている。とりわけ、総合型と商業中心型の伸びは前年比で10%超となった。
また、PM会社1社あたり平均受託面積は6.6%増と堅調。総合型は前年比20%を超える高い伸び率が注目される一方、商業中心型は10.4%減となった。これらの傾向については回答した企業の違いで差異が生じるのでそのまま受け取りにくい面はあるが、全体的に大きな差異はないといえるだろう。
受託面積規模別にみた企業数の割合では、この3年間での企業数の推移をみる限り大きな変化はうかがえない。しかし、受託面積の規模別シェア(受託市場全体に占める比率)では、300万㎡以上を受託するPM大手企業のシェアが前年比2.6%と伸長しており、2024年からの2年間では8.3%増となっている。
≪図表と詳細なデータは本誌にて≫
タイプ別分析:
シービーアールイーが首位に、総合型の受託面積拡大続く
【総合型PM】
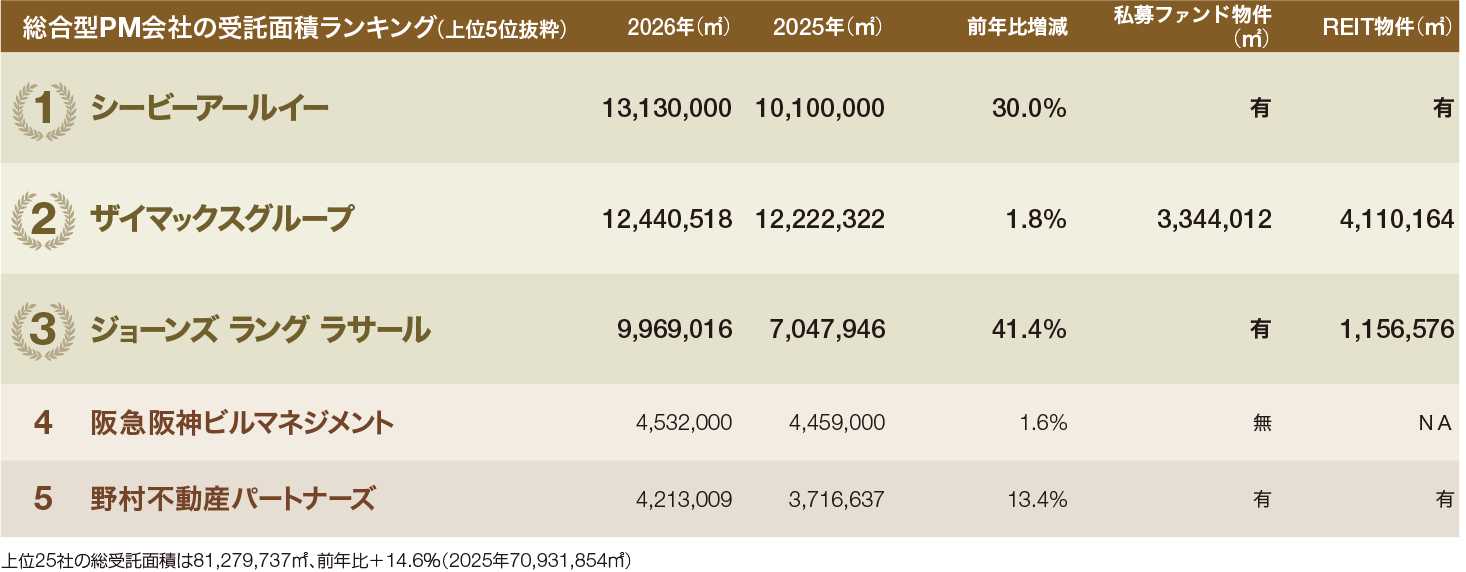
総合型の1位は、シービーアールイー。前年より30%増と303万㎡も増加し、ザイマックスグループからトップの座を奪っている。
また、第3位のジョーンズ ラング ラサールも41.4%増で約292万㎡の増大である。
このほかのトップ10での異動をみると、第5位の野村不動産パートナーズの13.4%増(約50万㎡増)、第7位の住商ビルマネージメントの21.6%増(約56万㎡増)の伸びが目に付く。
また、初登場で9位にランキングされたケネディクス・プロパティ・デザイン(受託面積約303万㎡)が注目される。REIT物件の受託面積がザイマックスグループに次ぐ約235万㎡となっており、グループからの受託も強みとみられる。
【オフィス中心型PM】
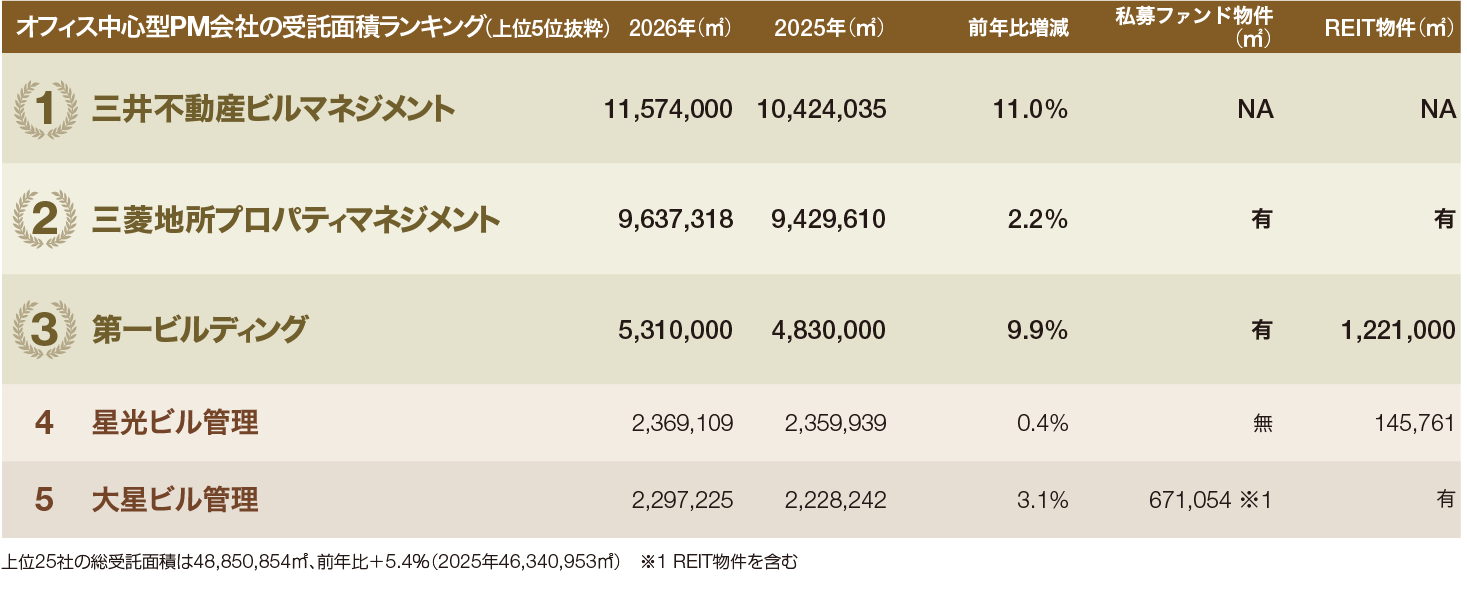
トップは前年と同様、三井不動産ビルマネジメントであり、前年比11%増(約115万㎡増)と順調に推移している。
【住居中心型PM】
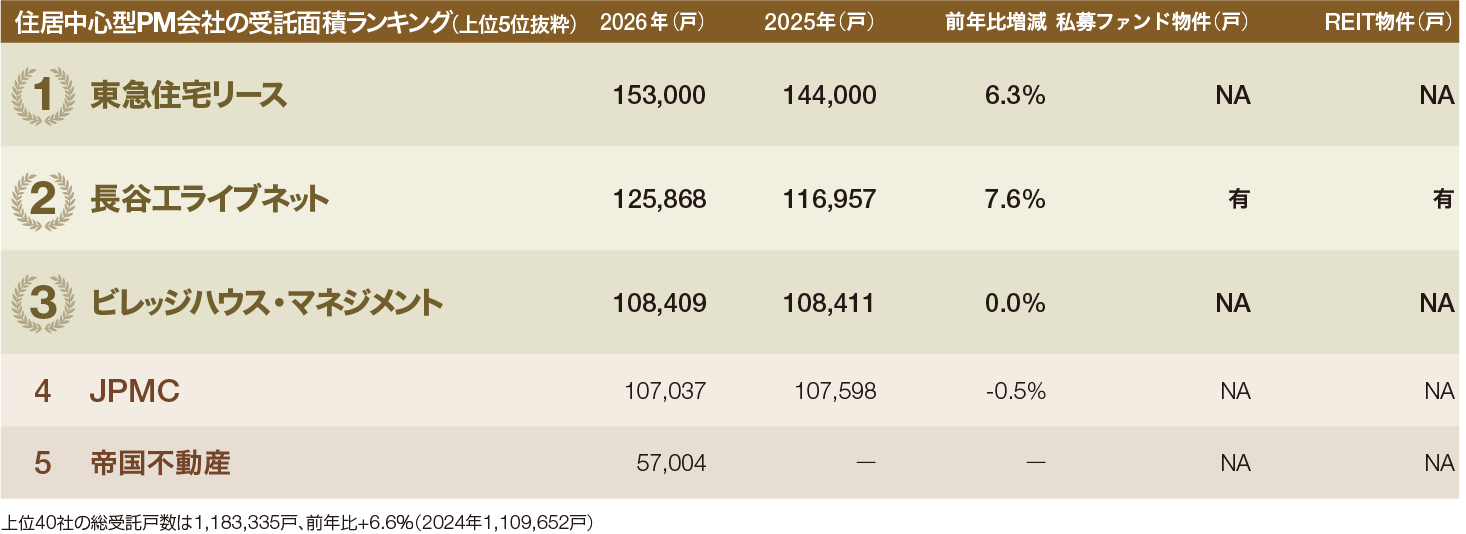
上位企業に大きな変動はみられないが、今回、第5位に初めて帝国不動産がランクインした。2026年5月1日にアーキテクト・ディベロッパーから社名変更した成長企業で、独身者向け賃貸マンション等の開発と中古マンションのリブランディング、PM事業を主軸としており、上場を目指している。
【商業中心型PM】
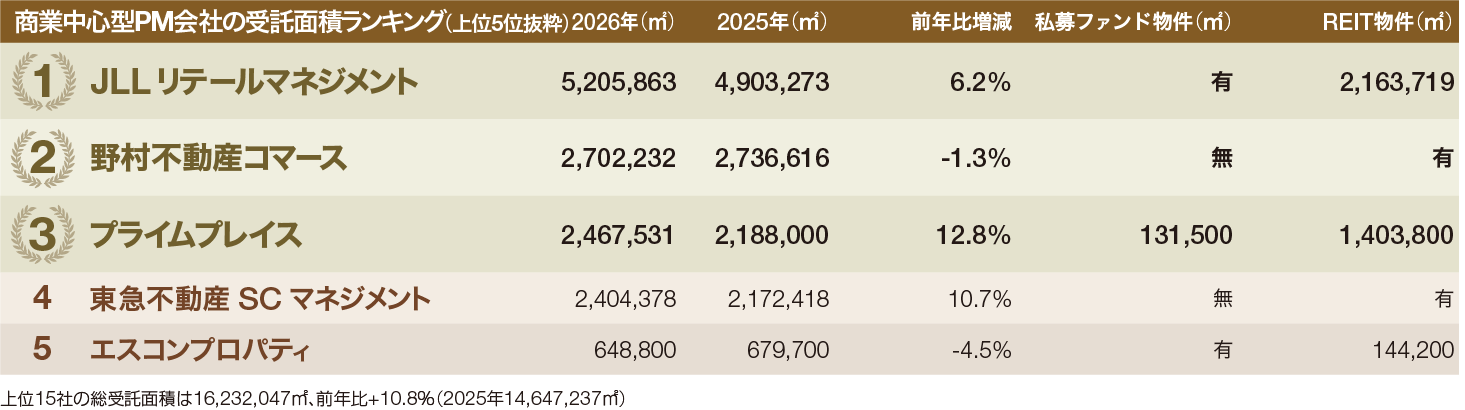
トップ4のJLLリテールマネジメント、野村不動産コマース、プライムプレイス、東急不動産SCマネジメントの順位に変動はない。なかでは野村不動産コマースが前年をわずかに下回り、やや停滞している。他の3社はそれぞれ前年を30万㎡程度上回っており堅調である。
今回の調査では前年の回答で総合型に分類されていた相鉄ビルマネジメント(第7位)、京急ビルマネジメント(第9位)がランクインしており、上位15社の受託面積が前年比10.8%増と伸長した大きな要因となっている。
【物流中心型PM】
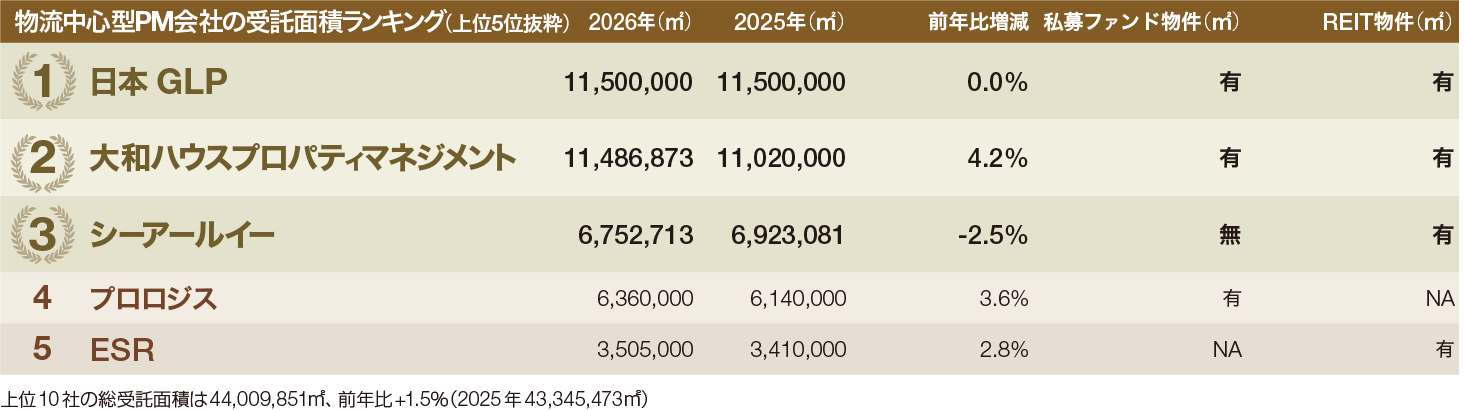
総受託面積は、伸び率1.5%増と前年の4.2%増と比べ停滞感が感じられる。そのなかでは第8位のトーセイ・ロジ・マネジメントが21.9%増しており、大きく伸展がみられる。
本誌では、各タイプごとのPM会社の受託面積ランキングの完全版や、取扱い物件タイプの分布、PM担当者の配置状況・人数ランキング、業務管理システムの採用形態、クライアント数ランキング、フィー体系の状況など、PM事業の成長に有益な多岐にわたる情報を掲載する。