内藤康二氏[ジョーンズ ラング ラサール]に聞く
「売却」は好機到来
「取得」は「描ける」力が必須
OVERVIEW|市場の見通し(試し読み版)
国内不動産投資市場は、良好な資金調達環境と賃料上昇期待を背景に、過去最高水準の活況を呈している。一方、金利上昇と物件価格の高止まりを受け、投資家にはアップサイドを見極める力が問われる。
足元の取引動向と有望な投資対象、高値圏における取得・売却戦略について、ジョーンズ ラング ラサールの内藤康二氏に聞いた。
東京・大阪は世界の主要市場
ファイナンスコストは依然低水準
日本の不動産投資市場は活況が続く。2026年上半期の不動産取引額は3兆7,517億円で、半期ベースでは過去最高を記録した[図表]。通年では前年比約10%増の7兆円もうかがう勢いだ。
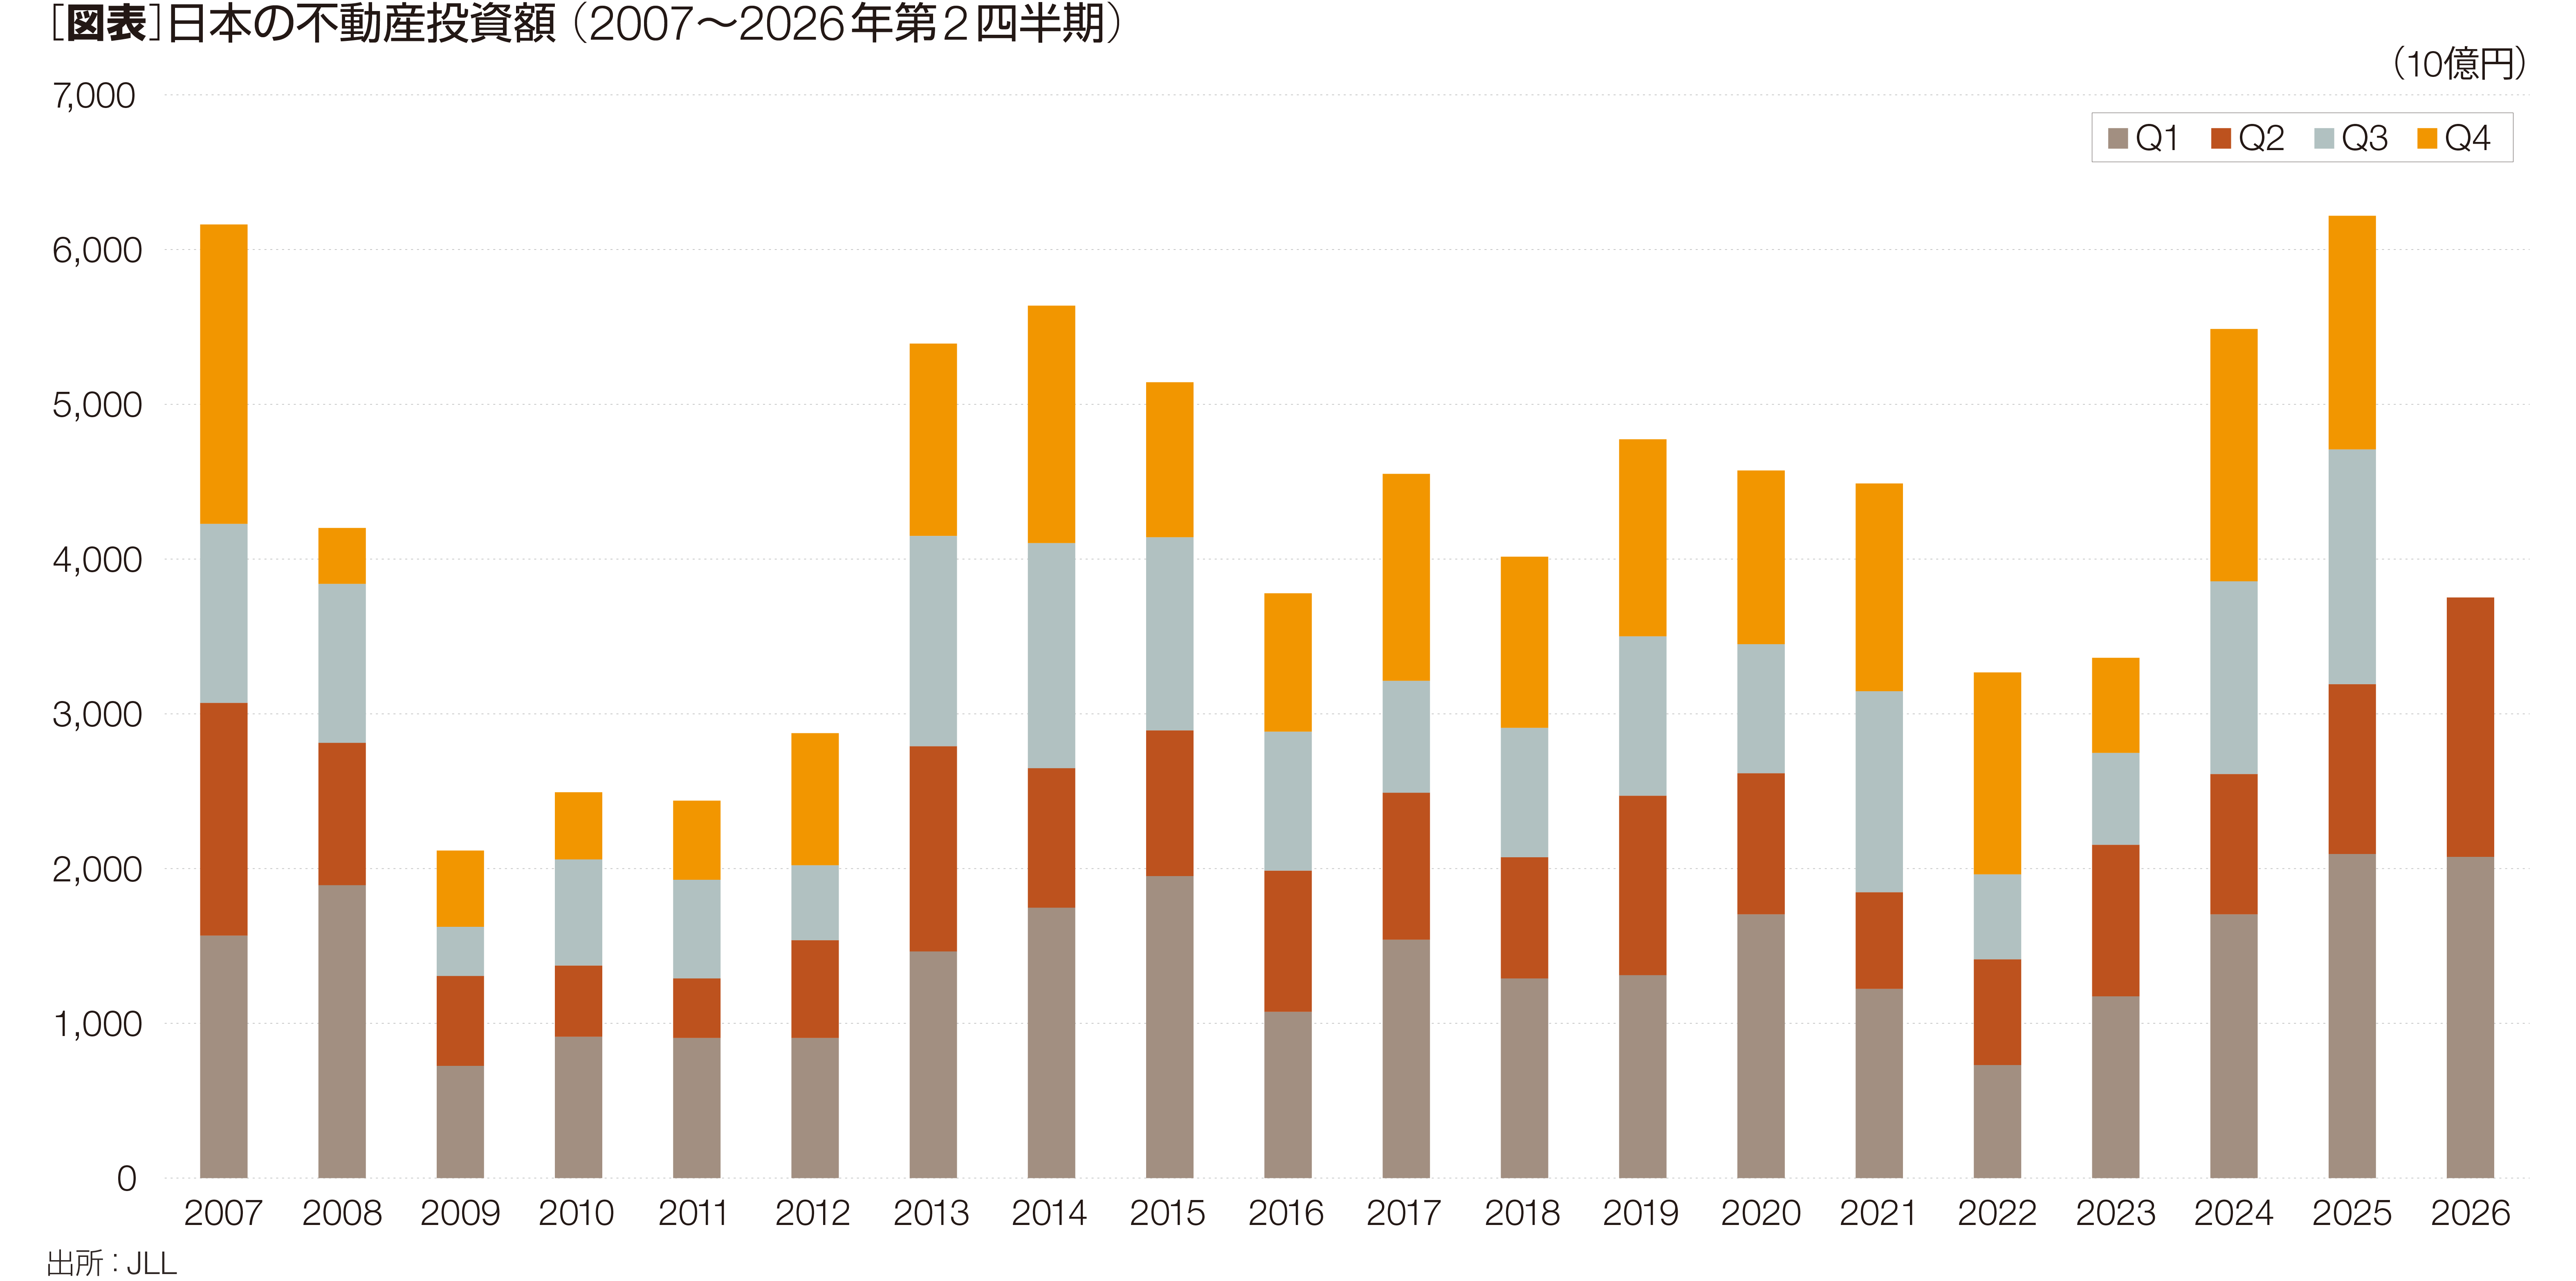
なかでも海外勢の存在感が増している。投資額は前年同期比1%増の1兆1,105億円で、全体の約3割を占めた。主な買い手は海外大手が運用するグローバルファンドやアジアファンドである。
日本市場への資金流入を支えるのが、海外と比べて未だ低い金利と良好な資金調達環境だ。金融機関は不動産融資に積極姿勢を維持。ベースレートが上昇するなかでも、レンダー間の競争を背景に、大型・優良案件ではスプレッドを圧縮、高LTVを許容する動きがみられる。
インフレに伴う賃料上昇も、投資資金を引き寄せる要因である。取得時のキャップレートが2%台半ばでも、引き続き良好なファイナンス環境と組み合わせることで、投資家リターンを最大化させるシナリオを描ける。
オフィス中心に活況
物流施設も根強い人気
地域別(2026年上半期)では、東京都心5区が全体の43%を占めた。都市別では、東京が66%、大阪がそれに続き15%を占め、両都市とも世界有数の投資市場となっている。
アセットタイプ別では、オフィスが全体の45%を占めた。次いで賃貸住宅が19%、物流施設が14%となった。
とりわけオフィスの存在感が際立つ。とくに取引額が1,000億円を超える超大型案件は、外資系ファンドの独擅場だ。ブルックフィールドによる汐留の「電通本社ビル」の取得は、その代表例である。
オフィス需要を支えるのは、堅調な企業業績に加え、人材獲得競争の激化や働き方、ライフスタイルの変化だ。企業にとってオフィスは単なる固定費ではなく、生産性や企業価値を高めるための投資と捉えられるようになった。建築費の高騰で今後の新規供給も限られるため、とくに新築のグレードAビルは竣工時から高稼働となり、床需給がひっ迫している。
住宅は、一棟あたりの取引規模が小さいため、複数物件をまとめたポートフォリオ取引が目立つ。賃料は上昇基調で、都心5区では過去5年間の年平均成長率(CAGR)が6%に達するとのデータもある。ただし、中長期的なインフレ耐性には不透明さが残る。住宅のエンドテナントは個人であり、賃金の伸びは物価上昇に遅行するからだ。一方、足下の賃金上昇トレンドを受けて、とくに都心部の住宅では、賃料負担能力は引き続き余力があると考えられる。
広義の住宅セクターでは、アパートメントホテルやコリビング、サービスアパートメントにも投資対象が広がっている。アパートメントホテルはトラックレコードの蓄積に伴って投資家の認知が進み、J-REITによる取得事例も出てきた。コリビングやサービスアパートメントも入居者の入れ替わりが早く、レントアップを織り込みやすい。都心賃貸住宅のキャップレートが3%前半~半ば程度で引き続き推移するなか、こうしたアセットへの投資は、オペレーショナルな要素の付加や、テナントの回転率を上げることで付加価値を高め、利回りを確保する動きといえる。
物流施設は、パンデミック前後の大量供給で需給の緩みが指摘されてきたが、足元では空室消化が進み、市況は改善しつつある。一案件あたりの投資規模が大きく、多額のエクイティを投下できるアセットとして、投資需要も根強い。
高値圏で売却・入れ替えの好機
アップサイド余地を残して売却も
投資戦略は、金利上昇とインフレを背景に、バリューアッド型やオポチュニスティック型へと傾き、コア型やコアプラス型の存在感は薄れている。そして、市場が高値圏で推移するなか、取得判断を左右するのは、賃料のアップサイドをどこまで見込み、その実現性を確信できるかである。入口のキャップレートが低くても、レバレッジの活用とレントアップによる収益拡大を描ける投資家は、取得に踏み切ることができる。
一方、長期にわたるデフレ環境に慣れた国内投資家の間では、継続的な賃料上昇を前提とする投資判断に戸惑いもみられる。インフレ市場での投資経験が豊富な外資系投資家の勢いが目立つ背景には、こうした将来の賃料成長に対する見方の違いがある。
また、高値圏は売却の好機でもある。国内外のファンドでは、ターゲットリターンを達成した物件について、さらなる賃料上昇が見込める場合でも、一部を売却して利益を確定する動きがみられる。これは、アップサイドをすべて取り込んでから売却するのではなく、買い手が収益向上のシナリオを描ける状態で売り出したほうが、取引が円滑に進み、売却価格にもプラスに働くとの見方が強いためである。
コア投資家の代表格であるJ-REITも、投資口価格の低迷で公募増資(PO)を伴う新規取得が難しいなか、ポートフォリオ内のノンコア資産を売却し、よりアップサイドを見込める物件へ入れ替えている。ノンコア資産を一定の利益を確保しながら売却できるのも、市場が高値圏にあるからこそだ。
コア型投資がほぼ消滅するなか、バリューアッドからバリューアッドへと物件を受け渡すのがいまのマーケットである。高値圏だからダメなのではなく、付加価値創出のアイデアさえあれば投資は実行できる。インフレの流れをうまく味方につけるかたちで、アップサイドの余地を売り手から買い手へと継承することで、ウィンウィン関係を築けるだろう。

内藤 康二氏
リサーチディレクター
キャピタルマーケット事業部
大手外資系不動産会社数社にて不動産リサーチ・コンサルティング業務に従事。2012 年7 月にJLL 入社。日本におけるキャピタルマーケット部門のリサーチ、コンサルティング業務を担当している。オフィス、リテール、物流などの商業用不動産に関する幅広い知識を活かし、リサーチレポートの執筆、顧客へのコンサルティング、市場動向についてのプレゼンテーションを行っている。マクロ経済を含めた幅広い側面からの分析を得意とする。