コア型ファンドの王道
長期安定資金を着実な成長資産へ
かんぽ生命と三井物産のコア+ファンド
FOCUS|投資商品の進化 運用の戦略(試し読み版)
金利・物価の上昇下で、安定収益と成長をどう両立するか。「MBRMファンド」は、かんぽ生命保険の長期資金と三井物産リアルティ・マネジメントの不動産運用力を組み合わせ、金利と賃料の上昇時差を吸収。機動的な物件取得と能動的な運用で、インフレを収益成長につなげる。その投資・運用戦略を、かんぽ生命保険の清水王人氏、三井物産リアルティ・マネジメントの大矢孝氏に聞いた。
金利と賃料の上昇時差を捉え
長期運用で収益成長取り込む
かんぽ生命保険が出資し、三井物産リアルティ・マネジメント(MBRM)が運用する私募ファンド「MBRMファンド」は、かんぽ生命保険の長期資金とMBRMの不動産運用力を組み合わせ、「金利上昇に負けない」収益成長力を追求している。2026年3月末時点のAUMは約2,260億円に達し、さらなる成長を目指す。
投資家であるかんぽ生命保険が重視するのは、安定した賃料収入に加え、物価上昇を将来の収益に取り込める点だ。「金利のある環境では、国債などの債券との比較で不動産に投資する意義が問われる。賃料の長期固定による収入の確実性だけでなく、いつ、どの程度の賃料改定が可能かを、投資判断の重要な要素としている」(かんぽ生命保険 不動産投資室長の清水王人氏)。
このため、MBRMファンドは安定収益を重視するコア型運用を基盤としつつ、契約更新やテナント入替えを通じてインフレを賃料に反映する、コアプラス型の運用に重点を移している。
資金調達コストの増加と賃料上昇には時間差があるが、MBRMファンドでは、長期保有と能動的な運用を組み合わせ、時間をかけて表れるインフレの効果を収益に取り込む考えだ。「中期的には、賃料成長が調達コストの増加を上回り、スプレッドは回復する見通し。この数年間の時間差を吸収できることが出口期間を定めていないMBRMファンドの強み」と、MBRM代表取締役社長の大矢孝氏は話す。
賃料改定の時期と余地精査
アセット横断で投資機会選別
MBRMファンドは、全国主要都市のオフィス、物流施設、商業施設、住宅、ホテルなどを対象とする総合型ファンドである。また、幅広い金額規模の案件を検討できる点も特徴だ。
投資判断では、資産タイプごとの成長性に加え、個々の物件の契約条件を精査する。重視するのは、賃料改定を通じてインフレを収益に反映できる時期と、その上昇余地だ。
例えばオフィスでは、重点投資エリアである東京都内を中心とした首都圏の賃貸需要を堅調と捉え、良質な物件を選別している。さらに都心周縁エリアやその他大都市圏にも目を向け、賃料の成長余地を見極めている。
物流施設では、契約の残存期間と更新後の賃料上昇余地を見極める。残存期間が長期でも、賃料改定条項やその後の増収が期待できれば投資対象となる。短期運用のファンドでは保有期間中に増収効果を得にくい案件でも、長期資金であれば現行賃料を確保しながら改定を待てる。こうした運用期間の違いが、取得条件の優位性にもつながっている。
ホテルへの関心も高まっており、立地や施設優位性の高い宿泊特化型ホテルを主軸として、GOPに連動した変動賃料を主体とした案件をポートフォリオ全体での資産規模のバランスを重視しつつ取り組んでいる。
22物件、約2,260億円に拡大
長期資金を迅速な取得にも活用
MBRMファンドは2022年7月に組成、2025年4月にAUMが2,000億円を突破し、2026年3月末時点で22物件、約2,260億円を運用している。旗艦物件は、東京・千代田区の大規模オフィスビル「Otemachi One タワー(一部持分)」だ。用途別の構成比はオフィス46%、産業施設30%、住宅10%、商業施設9%、ホテル5%となっている。
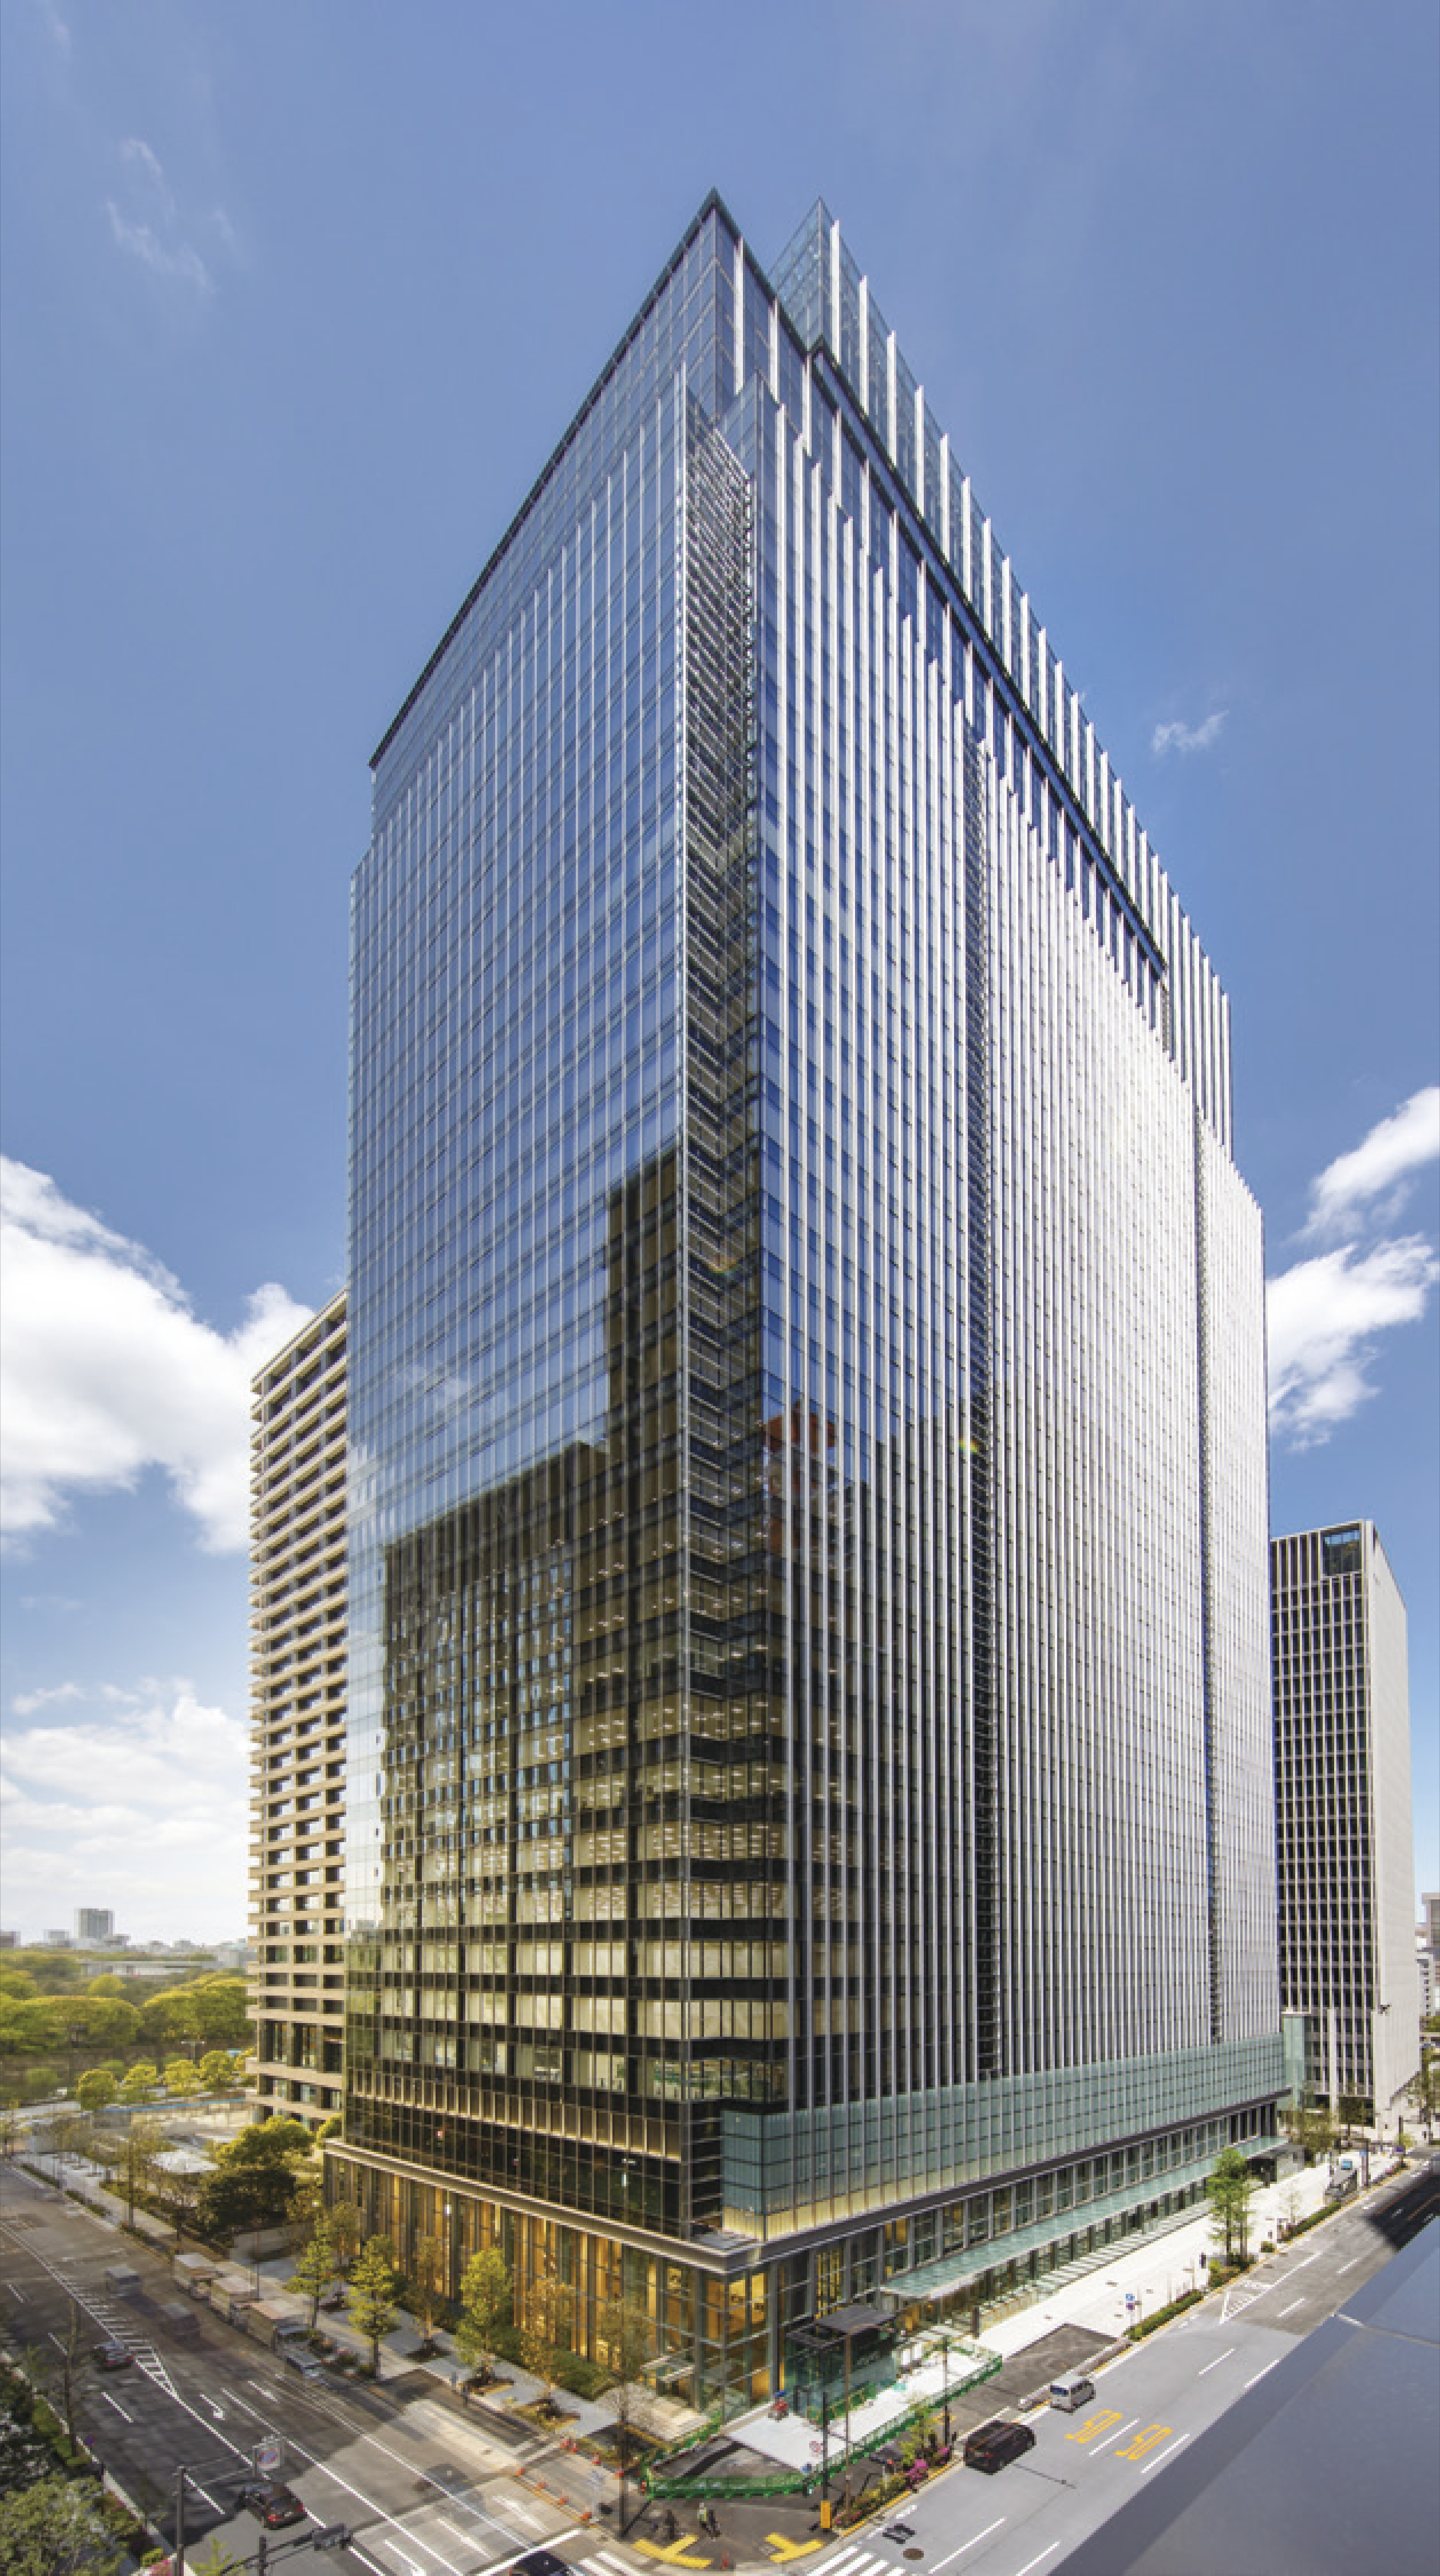
MBRMファンドの旗艦物件「Otemachi Oneタワー」
資産拡大を支えるのが、かんぽ生命保険の資金を活用した取得の機動力だ。「まずはフルエクイティで物件を取得し、その後に借入れを行うこともある。取得時点での融資調整に時間をかけずに案件を実行に移せる」(清水氏)。
案件開拓では、限定入札や競合の少ない相対取引を重視する。たとえば、時限性があるファンドなどの出口や企業の資産効率改善を目的とする不動産売却など、機動力が発揮でき、紹介先が限られる案件に投資機会を見いだす。また、共同AMを前提とした取組みも複数実績がある。強みを発揮した取得実績に伴い、仲介者や売主などからの信用度が高まり、物件情報の獲得件数が増加する好循環が継続している。両者間の人材交流を含む親密な情報連携体制も機動力の源となっている。一方、PEファンドが関与するカーブアウトに伴う案件などは取得競争が激しく、価格や条件を慎重に見極める方針。
借入れはリターンの安定化を重視し、固定金利を基本とする。ただし、条件を一律に定めるのではなく、物件の収益特性に応じてLTVや固定・変動金利の構成を調整する。例えば、賃料改定の機会が比較的多いオフィス、賃貸住宅、ホテルでは、固定金利と変動金利との組み合わせも検討できる。賃料収入と支払金利が変化する時期を踏まえ、資産と負債の両面から収益の安定を図る。
保有物件の運営面では、テナントの利用環境の改善と賃料引き上げを一体で進める。顧客満足度調査で要望や課題を把握し、入居を継続したいと思える環境を整える。そのうえで、提供するサービスや利用環境に見合う賃料を協議する。
LED化などの省エネ投資も、賃料改定を支える施策となる。賃料が上がってもエネルギーコストを削減できれば、テナントは入居に伴う総費用で判断しやすくなる。「改善効果と費用負担を併せて示し、理解を得ながらNOIの成長につなげる考え」(大矢氏)……
≪記事の全文は本誌で≫
清水 王人氏
かんぽ生命保険
不動産投資室長 兼 オルタナティブ投資部企画役 兼 総務部企画役
大矢 孝氏
三井物産リアルティ・マネジメント
代表取締役社長